

1822TAN+

- 2.63K Rezensionen
- 3,3
- Downloads
- 100.000+
 Analyse von Appgk
Wer sein Girokonto bei 1822direkt nutzt, kommt an 1822TAN+ kaum vorbei: Die App ist kein allgemeines Banking-Programm, sondern ein mobiles TAN-Verfahren für die Freigabe von Bankgeschäften. Genau darin liegt ihre Stärke, aber auch ihre Grenze. Ich habe sie deshalb nicht wie eine typische Finanz-App bewertet, die Kontostände, Überweisungen und Umsätze an einem Ort bündelt, sondern als spezialisiertes Werkzeug für einen einzelnen, wichtigen Schritt beim Onlinebanking.
Mein Eindruck fällt insgesamt nüchtern positiv aus. 1822TAN+ erledigt ihre Kernaufgabe ohne den Ballast einer vollständigen Banking-Oberfläche. Wer bei 1822direkt eine Überweisung bestätigt, einen Auftrag freigibt oder einen anderen sicherheitsrelevanten Vorgang abschließt, erhält dafür einen eigenen mobilen Kanal. Für diesen Zweck ist die klare Trennung sinnvoll. Wer dagegen eine App sucht, in der das gesamte Finanzleben zusammenläuft, wird hier bewusst nicht fündig.
Was 1822TAN+ im Alltag wirklich gut macht
Ich ordne 1822TAN+ als gezieltes Freigabewerkzeug ein und schaue in diesem Abschnitt darauf, woran sich sein Nutzen im Alltag tatsächlich entscheidet: nicht an möglichst vielen Funktionen, sondern daran, ob der zusätzliche Prüfschritt zu den eigenen Bankgewohnheiten passt. Besonders hilfreich ist, vor der Nutzung festzulegen, auf welchem Gerät ich einen Auftrag beginne und auf welchem ich ihn bestätige.
Eine App mit klar begrenzter Aufgabe
Entwickelt wird 1822TAN+ von 1822direkt Ges. der Frankfurter Sparkasse mbH. Im Bereich Finanzen gehört sie zu den Apps, bei denen weniger Funktionen durchaus ein Vorteil sein können. Die Anwendung soll nicht gleichzeitig Haushaltsbuch, Depotübersicht, Kartenverwaltung und Überweisungszentrale sein. Ihre Aufgabe ist die Bestätigung von Bankvorgängen über das Smartphone.
Diese Spezialisierung macht den Ablauf verständlicher. Ich muss nicht erst durch mehrere Kontomenüs navigieren, um eine Freigabe zu finden. Der eigentliche Bankauftrag entsteht normalerweise im Onlinebanking oder in einer anderen Banking-Umgebung; 1822TAN+ kommt anschließend als Sicherheitsstufe ins Spiel. Dadurch bleiben Auftrag und Bestätigung gedanklich getrennt, was gerade bei sensiblen Zahlungen hilfreich ist.
Ein realistisches Beispiel ist eine Rechnung, die ich am Abend am Laptop begleichen möchte. Ich erfasse den Empfänger und den Betrag im Onlinebanking und wechsle danach zum Smartphone. Dort prüfe ich die angezeigten Angaben, bevor ich die Zahlung bestätige. Dieser zusätzliche Blick ist nicht bloß eine Formalität: Er kann auffallen lassen, wenn ein Betrag oder ein Empfänger nicht zu dem passt, was ich ursprünglich eingeben wollte.
Der wichtigste praktische Vorteil ist die bewusste Kontrolle zwischen Auftrag und Freigabe. Wer die TAN nur als lästige Zahl betrachtet, verschenkt diesen Sicherheitsmoment. Ich würde deshalb empfehlen, nicht reflexartig zu bestätigen, sondern Empfänger und Betrag jedes Mal kurz zu vergleichen. Bei einer Banking-App, die alles in einem einzigen Bildschirm bündelt, wirkt der Ablauf oft schneller; die getrennte Freigabe von 1822TAN+ zwingt mich dagegen zu einem kleinen, sinnvollen Zwischenstopp.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Wofür die Trennung vom normalen Banking nützlich ist
Viele Nutzer möchten ihr Bankkonto zwar am Computer verwalten, die Freigabe aber nicht auf demselben Gerät durchführen. Genau hier passt das Konzept. Der größere Bildschirm ist beim Ausfüllen einer Überweisung angenehmer, während das Smartphone als separates Gerät für die Bestätigung dient. Ich finde diesen Wechsel besonders praktisch, wenn ich mehrere Zahlungsdetails sorgfältig kontrollieren möchte.
Auch unterwegs kann die Aufteilung Vorteile haben. Wenn ich eine dringende Zahlung am Tablet oder Laptop vorbereite, muss ich nicht zwingend auf eine zusätzliche TAN-Liste oder ein separates Lesegerät zurückgreifen. Das Smartphone ist ohnehin meist dabei. Gleichzeitig sollte man sich bewusst sein, dass damit die Verfügbarkeit des Telefons wichtiger wird. Ein leerer Akku, ein nicht verfügbares Gerät oder ein Wechsel des Smartphones können den gewohnten Ablauf unterbrechen.
Die besten Aspekte von 1822TAN+
Das solltest du über 1822TAN+ wissen
Der Nutzen hängt also stark vom persönlichen Bankverhalten ab. Wer Überweisungen fast ausschließlich am Smartphone erledigt und ein vollständig integriertes Verfahren bevorzugt, empfindet eine zusätzliche App möglicherweise als Umweg. Wer dagegen Onlinebanking und Freigabe gern trennt, bekommt eine nachvollziehbare Arbeitsteilung.
Bedienung: zweckmäßig statt überladen
Bei einer TAN-App erwarte ich keine umfangreiche Oberfläche, sondern einen Ablauf, der mich möglichst eindeutig durch die Bestätigung führt. 1822TAN+ wirkt in diesem Rahmen zweckorientiert. Die App muss nicht mit Finanzdiagrammen, Werbeflächen oder zusätzlichen Kontofunktionen um Aufmerksamkeit kämpfen. Das reduziert die Zahl der Entscheidungen, die ich während einer Freigabe treffen muss.
Gerade bei Sicherheits-Apps ist Zurückhaltung angenehm. Eine Anwendung, die nur im entscheidenden Moment gebraucht wird, sollte nicht mit unnötigen Menüs verwirren. Für mich ist das ein stärkeres Argument als eine besonders moderne Gestaltung. Bei einer TAN-Freigabe zählt vor allem, dass ich erkenne, welcher Auftrag bestätigt werden soll und wie ich den Vorgang abschließe.
Allerdings ist eine reduzierte App nicht automatisch für jeden selbsterklärend. Wer zum ersten Mal ein mobiles TAN-Verfahren einrichtet, muss verstehen, wie Onlinebanking und Freigabe-App zusammenspielen. Die App ersetzt nicht das grundlegende Verständnis dafür, dass eine TAN beziehungsweise eine mobile Bestätigung nur dann erfolgen sollte, wenn der angezeigte Auftrag tatsächlich von mir stammt. Ein kurzer, aufmerksamer Start ist deshalb wichtiger als die bloße Installation.
Ein sinnvoller Prüfpunkt bei verdächtigen Vorgängen
Die Freigabe-App kann auch dabei helfen, nicht zu schnell zu handeln. Wenn eine unerwartete Bestätigung erscheint, obwohl ich gerade keine Überweisung gestartet habe, wäre das für mich ein klares Signal, den Vorgang nicht einfach abzuschließen. Die Anwendung ist damit kein Ersatz für Aufmerksamkeit, aber sie schafft einen zusätzlichen Moment, in dem ich einen Auftrag hinterfragen kann.
Mein konkreter Rat lautet: Eine TAN niemals nur deshalb bestätigen, weil der Vorgang am Computer bereits fertig aussieht. Ich würde zuerst prüfen, ob Empfänger, Betrag und Anlass zusammenpassen. Besonders bei ungewohnten Zahlungen oder Nachrichten, die zu einer schnellen Freigabe drängen, ist diese Pause wertvoll. Das ist kein spektakuläres Extra, sondern eine Nutzungsgewohnheit, die aus einer einfachen TAN-App ein verlässlicheren Sicherheitsbaustein macht.
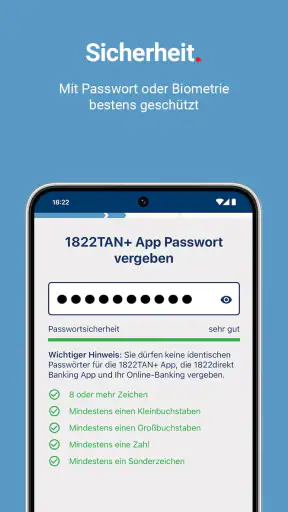
Screenshots
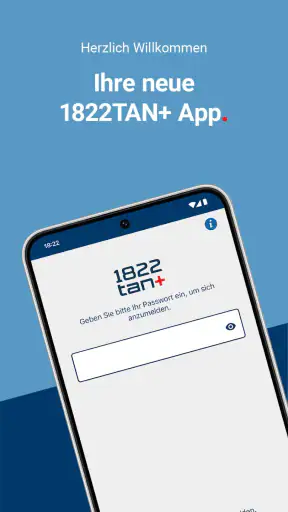
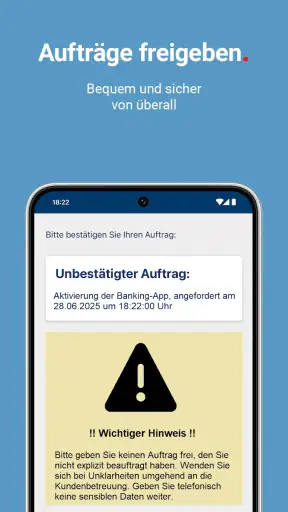
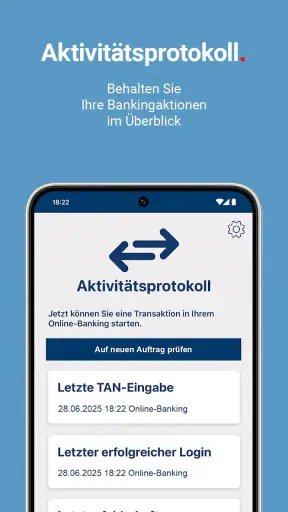
Technischer Rahmen und Verbreitung
1822TAN+ ist kostenlos erhältlich und richtet sich an Nutzer ohne Altersbeschränkung durch eine höhere Jugendfreigabe; im Store ist sie mit USK ab 0 Jahren eingeordnet. Die App läuft ab Android 7.0. Das ist für viele noch verwendete Geräte relevant, denn vor der Einrichtung sollte ich prüfen, ob das eigene Smartphone diese Voraussetzung erfüllt.
Die aktuelle Version ist 2.13.0. Im Store kommt die Anwendung auf eine durchschnittliche Bewertung von 3,3 bei rund 6.800 Bewertungen und ungefähr 2.600 Rezensionen. Außerdem wurde sie über 100.000-mal installiert. Diese Zahlen machen sie nicht zu einer universellen Massenlösung, zeigen aber, dass sie bei einer beträchtlichen Zahl von 1822direkt-Kunden zum täglichen oder gelegentlichen Banking-Ablauf gehört.
Die Bewertung ist für mich ein Hinweis auf ein gemischtes Nutzungserlebnis. Bei einer App, die eine so eng umrissene Aufgabe erfüllt, können einzelne Probleme bei Einrichtung, Gerätewechsel oder Freigabe besonders stark ins Gewicht fallen. Wenn der Hauptzweck einer Anwendung die Bestätigung einer Zahlung ist, wird jede Unterbrechung sofort als gravierend empfunden. Eine mittelmäßige Durchschnittsbewertung bedeutet daher nicht automatisch, dass die Grundidee schlecht ist, aber sie sollte die Erwartungen an einen völlig reibungslosen Ablauf bremsen.
Die wichtigste Schwäche: Abhängigkeit vom gesamten Freigabeprozess
Die größte Einschränkung liegt nicht unbedingt in einer einzelnen Funktion, sondern im Zusammenspiel mehrerer Schritte. 1822TAN+ ist nur ein Teil des Bankings. Wenn die Verbindung zwischen Onlinebanking, Smartphone und Freigabe nicht so funktioniert, wie ich es erwarte, hilft mir die App allein nicht weiter. Für Nutzer, die eine einzige Anwendung für Auftrag, Kontrolle und Bestätigung wünschen, fühlt sich das Verfahren dadurch weniger direkt an.
Auch ein Smartphone-Wechsel verdient Aufmerksamkeit. Bei einem neuen Gerät würde ich die Umstellung nicht erst dann angehen, wenn eine wichtige Rechnung dringend freigegeben werden muss. Ein geplanter Wechsel mit genügend Zeit ist die bessere Vorgehensweise. Dasselbe gilt für Situationen, in denen das alte Telefon verloren geht oder nicht mehr startet. Eine TAN-App ist bequem, solange das eingerichtete Gerät verfügbar ist; bei einem Geräteproblem wird genau diese Bindung zum praktischen Nachteil.
Ein weiterer Trade-off betrifft die Nutzung auf mehreren Geräten. Wer regelmäßig zwischen Laptop, Tablet und Smartphone wechselt, muss sich daran gewöhnen, dass die Bestätigung weiterhin über das dafür vorgesehene Mobilgerät läuft. Das ist aus Sicherheitsgründen nachvollziehbar, kann aber im Alltag umständlicher sein als ein Verfahren, das stärker in die Banking-App integriert ist. Ich würde 1822TAN+ deshalb nicht als beste Wahl für Menschen bezeichnen, die ständig ihre Geräte wechseln oder Bankgeschäfte möglichst spontan erledigen möchten.
Was im Vergleich zu üblichen Alternativen auffällt
Im Vergleich zu einer klassischen TAN-Liste ist die mobile Lösung komfortabler, weil ich keine gedruckte Liste bereithalten und keine einzelne Zahlenfolge aus einem Papierdokument übertragen muss. Gleichzeitig ist sie stärker an mein Smartphone gebunden. Die alte Papierlösung war weniger abhängig von Akku und App, bot aber nicht denselben digitalen Ablauf und war im Umgang mit sensiblen TANs ebenfalls nicht ideal.
Gegenüber einem separaten TAN-Generator wirkt 1822TAN+ zunächst bequemer, weil ich kein zusätzliches Gerät mitführen muss. Der Generator hat dafür einen klaren Vorteil, wenn mein Smartphone nicht verfügbar ist oder ich Banking und Mobiltelefon bewusst voneinander trennen möchte. Für Menschen, die ihr Handy häufig wechseln, beruflich stark nutzen oder aus Sicherheitsgründen nicht für jede Bankfreigabe einsetzen wollen, kann ein unabhängiges Gerät die bessere Lösung sein.
Eine integrierte Banking-App ist wiederum angenehmer, wenn ich möglichst wenige Anwendungen öffnen möchte. Dort sehe ich Kontodaten, Auftrag und Freigabe oft in einem zusammenhängenden Ablauf. 1822TAN+ bietet dafür die deutlichere Trennung zwischen dem Erstellen einer Zahlung und ihrer Bestätigung. Ich würde die Wahl nicht pauschal von der Zahl der Apps abhängig machen, sondern davon, ob mir maximale Bequemlichkeit oder ein separater Kontrollschritt wichtiger ist.
Für wen ich die App empfehlen würde
1822TAN+ passt am besten zu Kunden von 1822direkt, die ihr Onlinebanking regelmäßig nutzen und eine mobile Bestätigung als festen Teil ihres Ablaufs akzeptieren. Besonders sinnvoll ist sie für Menschen, die Überweisungen gern am Computer vorbereiten, aber die Freigabe über ein separates Smartphone erledigen möchten. Auch wer keine zusätzliche Hardware anschaffen will, dürfte den mobilen Ansatz praktisch finden.
Für gelegentliche Banknutzer ist sie ebenfalls geeignet, solange die Einrichtung nicht erst in einer stressigen Situation erfolgt. Ich würde nach der Installation einmal in Ruhe nachvollziehen, wie eine normale Freigabe abläuft, und das Smartphone so aufbewahren, dass es bei Bedarf erreichbar ist. Wer nur selten überweist, vergisst sonst leicht, wie die einzelnen Schritte zusammengehören.
Nicht meine erste Empfehlung wäre die App für Personen, die gar kein kompatibles Android-Gerät verwenden, ihr Smartphone häufig verlieren oder grundsätzlich keine Banking-Bestätigung über das persönliche Handy möchten. Auch wer mehrere Bankkonten verschiedener Institute in einer einzigen Oberfläche verwalten will, braucht zusätzlich eine umfassendere Banking-Lösung. 1822TAN+ ersetzt keine Multibanking-App und möchte das auch nicht.
Praktische Gewohnheiten, die den Ablauf verbessern
Ich würde die App nicht nur installieren, sondern den gesamten Freigabeweg einmal bewusst durchdenken: Wo starte ich den Auftrag, welches Gerät nutze ich für die Bestätigung und woran erkenne ich, dass die angezeigten Daten zusammenpassen? Diese kleine Vorbereitung macht im Alltag einen größeren Unterschied als die Suche nach einer besonders schnellen Bedienung.
Bei einem Smartphone-Wechsel sollte die Umstellung auf meiner persönlichen Checkliste stehen, ähnlich wie der Wechsel von Banking-Zugangsdaten oder die Aktualisierung wichtiger Sicherheits-Apps. Ich würde außerdem vermeiden, das alte Gerät sofort zurückzusetzen, wenn noch Bankfreigaben darüber laufen könnten. Erst wenn der neue Ablauf zuverlässig funktioniert, ist der richtige Zeitpunkt für die endgültige Trennung vom bisherigen Telefon.
Für Zahlungen am Arbeitsplatz oder auf gemeinsam genutzten Geräten ist die mobile Trennung ebenfalls nützlich. Ich kann den Auftrag am größeren Bildschirm vorbereiten und die Freigabe auf meinem eigenen Smartphone prüfen. Trotzdem sollte ich mich nicht von der räumlichen Trennung täuschen lassen: Die TAN-App macht einen fremden oder manipulierten Auftrag nicht automatisch harmlos. Entscheidend bleibt, was auf dem Freigabebildschirm tatsächlich bestätigt werden soll.
Mein Urteil nach dem täglichen Nutzen
Ich sehe 1822TAN+ als solides Spezialwerkzeug mit einer klaren, begrenzten Aufgabe. Die App überzeugt mich nicht durch eine große Funktionsfülle, sondern durch die Entscheidung, die TAN-Freigabe aus dem übrigen Banking herauszulösen. Das kann den Ablauf übersichtlicher und kontrollierter machen, besonders wenn ich Onlinebanking am Computer und Bestätigung am Smartphone kombiniere.
Gleichzeitig sollte niemand erwarten, damit eine vollständige Finanzzentrale zu bekommen. Die Abhängigkeit vom eingerichteten Smartphone, der zusätzliche Wechsel zwischen Anwendungen und mögliche Reibung bei Geräteproblemen sind echte Nachteile. Wer eine integrierte Lösung oder ein unabhängiges TAN-Gerät bevorzugt, findet je nach Arbeitsweise eine passendere Alternative.
Meine Empfehlung fällt deshalb gezielt aus: Für 1822direkt-Kunden, die eine kostenlose mobile Freigabe benötigen und den zusätzlichen Kontrollschritt sinnvoll finden, ist 1822TAN+ eine vernünftige Wahl. Ich würde sie besonders dann einsetzen, wenn mir die getrennte Prüfung von Empfänger und Betrag wichtiger ist als ein maximal kurzer Ablauf. Wer dagegen möglichst alles in einer einzigen Banking-App erledigen möchte, sollte sich auf einen etwas umständlicheren Wechsel einstellen oder eine andere Freigabelösung bevorzugen.
Unterm Strich ist die App dann am stärksten, wenn man sie richtig einordnet. Sie ist kein Ersatz für das Onlinebanking, sondern dessen Sicherheitsbaustein. Mit dieser Erwartung, einem kompatiblen Android-Gerät und der Gewohnheit, jede Freigabe aufmerksam zu prüfen, erfüllt sie ihren Zweck überzeugend. Wer diese Einschränkungen akzeptiert, bekommt ein fokussiertes Werkzeug statt einer überladenen Finanz-App.
Häufig gestellte Fragen zu 1822TAN+
Was ist 1822TAN+ und wofür wird die App verwendet?
1822TAN+ ist eine Sicherheits-App der 1822direkt, mit der Bankgeschäfte per TAN bestätigt werden. Nach der Einrichtung dient sie dazu, Überweisungen, Daueraufträge, Änderungen persönlicher Daten und andere sicherheitsrelevante Vorgänge in der Banking-Anwendung freizugeben. Die App ersetzt dabei das klassische SMS-TAN-Verfahren und erzeugt beziehungsweise empfängt Freigaben direkt auf dem registrierten Smartphone.
Wie kann ich 1822TAN+ einrichten und welche Voraussetzungen gibt es?
Für die Einrichtung benötigen Sie in der Regel ein kompatibles Android- oder iOS-Smartphone, einen aktiven Zugang zum Online-Banking sowie die von der Bank bereitgestellten Registrierungsdaten oder einen Aktivierungsbrief. Je nach Verfahren kann zusätzlich eine Identitätsprüfung erforderlich sein. Wichtig ist, dass Sie die App ausschließlich aus dem offiziellen Google Play Store oder Apple App Store installieren und die Aktivierungsschritte der 1822direkt genau befolgen.
Ist 1822TAN+ sicher und welche Schutzfunktionen bietet die App?
Die App ist für die geschützte Freigabe von Banktransaktionen konzipiert und verwendet üblicherweise eine Gerätebindung sowie zusätzliche Sicherheitsmerkmale. Je nach Smartphone können PIN, Fingerabdruck oder Gesichtserkennung zur Bestätigung genutzt werden. Prüfen Sie vor jeder Freigabe sorgfältig Betrag und Empfänger. Geben Sie Aktivierungsdaten, TANs oder App-Passwörter niemals an andere Personen weiter, auch wenn jemand sich als Bankmitarbeiter ausgibt.
Was kann ich tun, wenn mein Smartphone verloren geht oder ich ein neues Gerät verwende?
Bei einem verlorenen oder gestohlenen Smartphone sollten Sie 1822TAN+ beziehungsweise den Zugang zum Online-Banking schnellstmöglich über die offiziellen Kontaktwege der 1822direkt sperren lassen. Installieren Sie die App auf einem neuen Gerät nicht einfach nur erneut, da die Sicherheitsbindung normalerweise neu eingerichtet werden muss. Folgen Sie dafür dem vorgesehenen Wiederherstellungs- oder Registrierungsverfahren der Bank und halten Sie Ihre Kundendaten bereit.
Funktioniert 1822TAN+ auch ohne Internetverbindung und entstehen zusätzliche Kosten?
Ob eine Freigabe ohne aktive Internetverbindung möglich ist, hängt vom konkreten TAN-Verfahren und der aktuellen Version der App ab. Für die Kommunikation mit dem Banking-System kann eine Internetverbindung erforderlich sein; mobile Daten oder WLAN können dabei genutzt werden. Die App selbst wird normalerweise kostenlos angeboten, allerdings können durch den Internetzugang Ihres Mobilfunkanbieters Kosten entstehen. Prüfen Sie außerdem die jeweils geltenden Bedingungen der 1822direkt.













